
Când firma dumneavoastră din România cumpără servicii de la un furnizor din UE sau din afara UE, în general datorați TVA prin taxarea inversă, indiferent dacă sunteți plătitor sau nu. Pentru serviciile din UE comunicați furnizorului codul special (art. 317) și depuneți D390 plus D301. Pentru serviciile din afara UE depuneți doar D301, pe CUI. Termenul pentru ambele declarații este data de sfârșitul lunii următoare celei în care ați primit serviciul.
Pe scurt:
- Achizițiile de servicii din afara UE se declară exclusiv prin D301 pe CUI, fără necesitatea depunerii D390, indiferent de valoare.
- Pentru servicii din UE cu cod de TVA valid, se comunică codul special, se emit facturi fără TVA și se depune D390 și D301, dacă nu se aplică excepții.
- În cazul în care furnizorul facturează cu TVA în țara sa, firma românească trebuie să solicite factură fără TVA și să deducă taxa prin mecanismul de taxare inversă.
- Verificarea statutului furnizorului în VIES și a sediului reale este crucială pentru evitarea greșelilor de raportare și penalităților fiscale.
- Implementarea unei proceduri interne de verificare, înregistrare și reconciliere lunară a achizițiilor externe reduce riscul de erori și sancțiuni.
Cuprins
- Ce este TVA-ul pentru servicii externe și cum se determină locul prestării
- Servicii din UE versus servicii din afara UE: coduri și formulare
- Pași practici pentru conformare și evidența contabilă
- Excepții frecvente și capcane practice
- Recomandări juridice practice de la Biroul Asociat de Avocați (BAA)
- Cum reduceți riscul fiscal la achizițiile de servicii externe pe termen lung
- Surse
- Întrebări frecvente
Ce este TVA-ul pentru servicii externe și cum se determină locul prestării
Regula de bază pentru achizițiile B2B de servicii externe este simplă: taxa se plătește acolo unde este stabilit beneficiarul, nu unde este stabilit furnizorul. Art. 278 din Codul fiscal fixează această regulă generală pentru relațiile dintre companii și lasă câteva excepții notabile, cum ar fi serviciile legate de bunuri imobile sau cazarea hotelieră, care se taxează la locul unde se află imobilul, indiferent de sediul beneficiarului.
Când furnizorul nu este stabilit în România, art. 307 alin. (2) transferă obligația de plată a TVA către beneficiar. Practic, firma românească primește o factură fără TVA de la furnizorul extern și trebuie să calculeze ea însăși taxa, prin mecanismul cunoscut ca taxare inversă.
Sfat profesional: Nu vă lăsați păcăliți de faptul că factura nu conține TVA. Absența taxei pe factură nu înseamnă că operațiunea este netaxabilă în România, ci doar că obligația de calcul s-a transferat la dumneavoastră.
Contabil, operațiunea se înregistrează astfel: 4426 = 4427, adică TVA deductibilă egal cu TVA colectată. Dacă firma are drept integral de deducere, efectul asupra trezoreriei este neutru: banii nu ies efectiv din cont pentru acest TVA, doar apar și dispar în același decont.
Câteva situații practice în care se aplică taxarea inversă:
- Servicii de consultanță, contabilitate sau juridice primite de la un furnizor stabilit în alt stat.
- Servicii IT, dezvoltare software sau mentenanță tehnică prestate de la distanță.
- Publicitate online cumpărată de la platforme cu sediul în afara României.
- Servicii de telecomunicații facturate de un operator nerezident.
Un caz special apare la furnizorii înregistrați în regimul OSS (ghișeul unic) sau cu cod de TVA într-un stat UE, dar stabiliți efectiv în afara UE. Codul de TVA afișat pe factură nu spune totul despre locul real al stabilirii, iar acest detaliu schimbă tratamentul fiscal aplicabil, așa cum arată și analiza privind determinarea locului prestării.
Servicii din UE versus servicii din afara UE: coduri și formulare
Diferența dintre o achiziție din Uniunea Europeană și una din afara ei nu se vede în tratamentul de bază al taxării inverse, ci în documentele pe care le depuneți la ANAF. Confuzia aici generează cele mai multe erori la firmele mici și mijlocii.
Codul special de TVA, reglementat de art. 317, este instrumentul pe care îl folosiți pentru achizițiile intracomunitare de servicii atunci când nu sunteți plătitor obișnuit de TVA (art. 316). Important: acest cod nu vă transformă în plătitor de TVA pentru vânzările interne. Rămâneți neplătitor pentru facturile emise clienților din România, dar aveți obligații de raportare pentru achizițiile externe, conform ghidului privind achizițiile de servicii pentru neplătitori.
Pașii diferă în funcție de originea furnizorului:
- Furnizor din UE, cu cod de TVA valid în VIES: comunicați codul dumneavoastră special, primiți factura fără TVA, apoi depuneți D390 (cu simbolul „S” pentru achiziții de servicii) și D301 pentru plata efectivă a taxei.
- Furnizor din UE, fără cod valid în VIES sau cu statut neclar: operațiunea nu se raportează în D390, dar taxarea inversă și D301 rămân obligatorii.
- Furnizor din afara UE (SUA, Regatul Unit, Elveția și altele): nu depuneți D390 în niciun caz. Declarați și plătiți TVA doar prin D301, pe CUI.
D390 este rezervată exclusiv operațiunilor intracomunitare cu coduri validate în VIES, conform ghidului fiscal pentru neplătitori. Serviciile din afara UE nu apar niciodată în această declarație, indiferent de valoarea facturii.
Un exemplu practic frecvent: o firmă din România plătește pentru publicitate pe o platformă americană. Furnizorul emite factura fără TVA, corect, iar firma românească depune D301 pe CUI, fără D390. Dacă însă platforma facturează prin filiala sa irlandeză, cu cod de TVA valid din Irlanda, tratamentul se schimbă complet: apare obligația de a comunica codul special și de a raporta operațiunea în D390.
Pași practici pentru conformare și evidența contabilă
Ordinea corectă a verificărilor, făcută înainte de a plăti factura, vă scutește de corecții ulterioare și de discuții incomode cu furnizorul extern. Practic, este vorba de trei etape: verificare, comunicare, înregistrare.
Înainte de a accepta o factură externă, verificați următoarele:
- Statutul furnizorului în sistemul VIES, pentru a confirma dacă are un cod de TVA activ într-un stat membru.
- Dacă sunteți neplătitor, dacă aveți deja codul special activ sau trebuie să îl solicitați la ANAF înainte de prima achiziție.
- Dacă furnizorul a aplicat greșit TVA local pe factură, situație care necesită corectarea documentului.
Când furnizorul extern a facturat cu TVA din propria țară, factura respectivă nu poate fi folosită ca bază de deducere în România. Trebuie să solicitați o factură corectată, fără TVA, și, dacă a fost deja plătită suma greșită, să cereți furnizorului rambursarea taxei percepute eronat. Această practică de reconciliere lunară între facturile primite și declarațiile depuse este ceea ce cer, de obicei, auditorii în timpul unui control, potrivit analizei privind modificarea tratamentului fiscal al achizițiilor de servicii din străinătate.
Din punct de vedere contabil, înregistrarea standard rămâne 4426 = 4427, valoarea echivalentă cu TVA aplicabilă la cursul de schimb din data facturii. Sumele apar în decontul de TVA (D300) pentru plătitorii obișnuiți sau în D301 pentru neplătitori, iar operațiunile intracomunitare validate în VIES intră suplimentar în D390. Calendarul este identic pentru toate: depunere lunară, până pe data de 25 a lunii următoare celei în care a avut loc achiziția.
Dacă lucrați frecvent cu furnizori facturați în valută, un ghid practic despre schimbul valutar și facturare vă poate ajuta să evitați erori de conversie la calculul bazei de TVA.
Excepții frecvente și capcane practice
Cea mai comună greșeală este să presupuneți că un cod de TVA afișat pe factură confirmă automat statutul furnizorului. Nu este așa. Un furnizor poate avea un cod de TVA valid într-un stat UE, dar sediul activității economice real să fie în alt loc, iar acest detaliu schimbă complet tratamentul fiscal. Verificarea sediului activității, nu doar a codului, este regula practică recomandată de specialiștii fiscali.
Alte capcane frecvente:
- Platforme digitale cu regim OSS: unele platforme raportează vânzările prin ghișeul unic, dar acest lucru nu elimină obligația beneficiarului român de a analiza locul real al prestării.
- Servicii legate de imobile sau cazare: aici regula generală B2B nu se aplică, taxarea se face la locul imobilului, nu la sediul beneficiarului.
- Frica nefondată a neplătitorilor: mulți antreprenori evită să solicite codul special crezând că devin automat plătitori de TVA pentru toată activitatea. Nu este cazul: codul special afectează exclusiv achizițiile externe.
- Jurisdicții necooperante: modificările legislative recente au introdus limitări de deductibilitate pentru tranzacții cu anumite jurisdicții, un risc suplimentar pe care reglementările în vigoare de la 1 ianuarie îl detaliază.
Sancțiunile pentru nedeclarare pot fi considerabile, dar regularizarea voluntară, făcută înainte de un control, duce de regulă la sancțiuni mult mai blânde decât atunci când eroarea este descoperită de organul fiscal. Multe firme aleg exact această rută preventivă când identifică singure o eroare de raportare.
Recomandări juridice practice de la Biroul Asociat de Avocați (BAA)
Un aviz juridic devine util în special când tranzacția implică rețineri de impozit pentru nerezidenți, dispute privind locul real al prestării sau contracte cu clauze fiscale ambigue. Situațiile cu jurisdicții necooperante sau cu furnizori care refuză corectarea unei facturi greșite intră, de asemenea, în această categorie.
Pentru un eventual control sau pentru o cerere de regularizare, sunt utile: contractul cu furnizorul, facturile originale și cele corectate, certificatele de rezidență fiscală și dovada verificărilor VIES. Regularizarea voluntară, susținută de documente complete, reduce constant riscul de sancțiuni severe.
Sfat profesional: Includeți în contractele cu furnizori externi o clauză explicită care obligă furnizorul să emită certificatul de rezidență fiscală la cerere. Evitați astfel întârzieri costisitoare la un eventual control.
Cum reduceți riscul fiscal la achizițiile de servicii externe pe termen lung
Firmele care gestionează corect TVA-ul la servicii externe au, de regulă, o procedură internă scrisă, nu improvizează de la caz la caz. O astfel de procedură ar trebui să prevadă verificarea obligatorie în VIES înainte de acceptarea oricărei facturi externe și un pas clar pentru solicitarea corectării atunci când furnizorul a aplicat greșit TVA.
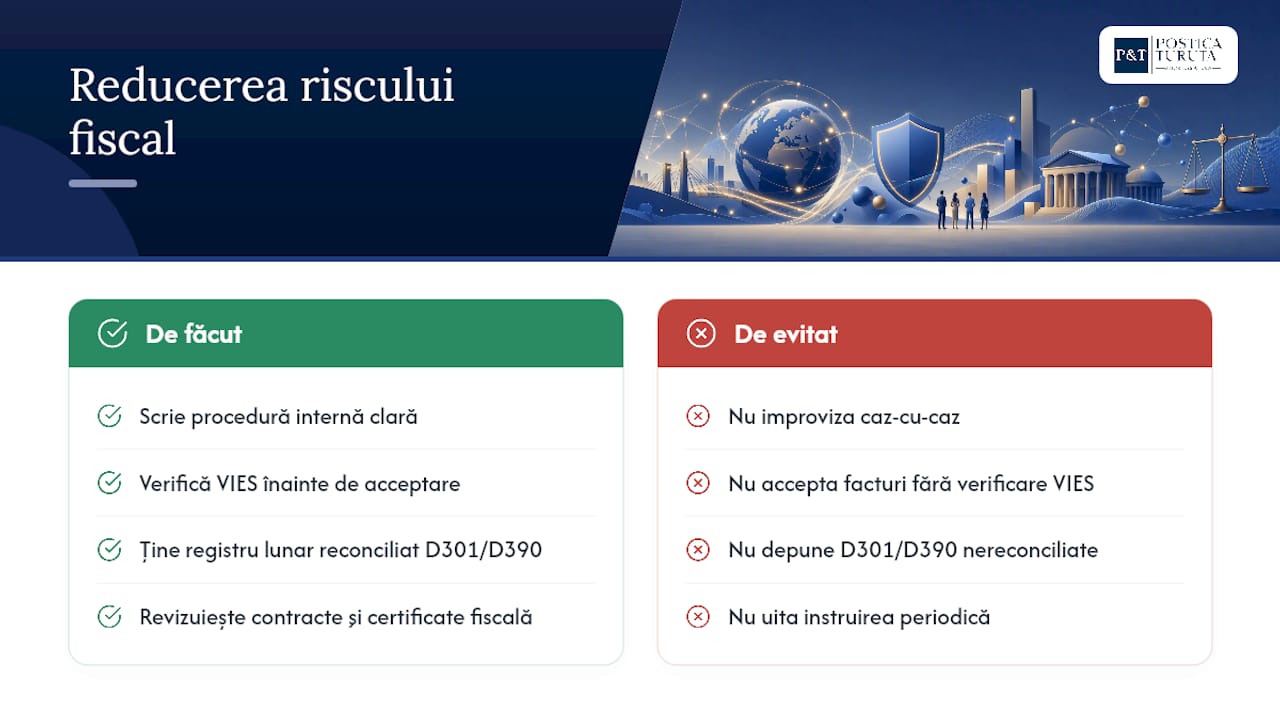
Un registru lunar al achizițiilor externe, reconciliat cu D301 și D390 înainte de depunere, elimină majoritatea erorilor de raportare. Cele mai frecvente probleme nu apar din reaua intenție, ci din lipsa unei evidențe centralizate: facturi primite pe adrese diferite, aprobate de persoane diferite, fără verificare comună.
Echipa financiară trebuie instruită periodic, mai ales când legislația privind jurisdicțiile necooperante se modifică. Contractele cu furnizori externi merită revizuite din timp în timp, cu clauze clare privind certificatul de rezidență fiscală. Pentru companiile care cumpără frecvent servicii din UE și non-UE, externalizarea reconcilierii lunare sau a consultanței fiscale devine rentabilă din momentul în care volumul de facturi externe crește peste câteva pe lună, riscul unei erori nedescoperite fiind mai costisitor decât onorariul unei firme specializate. O reprezentare juridică bine structurată pentru afacerea dumneavoastră poate preveni exact acest tip de eroare repetitivă.
— BAA
Surse
Pentru verificări rapide și documentare suplimentară, aveți la dispoziție:
- Ghid TVA la achiziții servicii din UE și din afara UE pentru neplătitori
- TVA servicii internaționale: loc prestare și taxare inversă | LawPedia
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Întrebări frecvente
Ce este taxarea inversă la servicii externe?
Taxarea inversă este mecanismul prin care beneficiarul român, nu furnizorul extern, calculează și declară TVA pentru serviciul primit, prin înregistrarea contabilă 4426 = 4427.
Trebuie să depun D390 pentru servicii din afara UE?
Nu. D390 se completează doar pentru achiziții intracomunitare cu coduri validate în VIES; serviciile din afara UE se declară exclusiv prin D301, pe CUI.
Codul special de TVA (art. 317) mă transformă în plătitor de TVA?
Nu. Codul special vă permite să raportați achiziții externe de servicii, dar nu afectează regimul de neplătitor pentru vânzările interne.
Care este termenul de depunere pentru D301 și D390?
Ambele declarații se depun până pe data de 25 a lunii următoare celei în care a avut loc achiziția de servicii.
Ce fac dacă furnizorul extern a facturat cu TVA din greșeală?
Solicitați furnizorului o factură corectată, fără TVA, și cereți rambursarea sumei plătite eronat, întrucât factura inițială nu poate fi folosită ca bază de deducere în România.