
Prescripția extinctivă stinge dreptul la acțiune. Practic, după expirarea termenului legal, nu mai poți cere instanței să oblige debitorul să își execute obligația, indiferent cât de întemeiată era pretenția ta inițial. Termenul general este de 3 ani, dar legea prevede și termene speciale, de la 1 la 10 ani, în funcție de natura raportului juridic. Prescripția funcționează, de regulă, ca o excepție pe care trebuie să o invoce pârâtul, instanța neputând să o aplice din oficiu.
Pe scurt:
- Termenul general de prescripție pentru drepturile civile este de 3 ani, dar pot exista și termene speciale de până la 10 ani, în funcție de natura raportului juridic.
- Prescripția trebuie invocată de pârât, fiind o excepție, și nu se aplică automat din oficiu de către instanță, fiind esențială documentarea momentului de început.
- Momentul de la care curge termenul se stabilește în funcție de când titularul a aflat sau trebuia să afle despre existența dreptului sau prejudiciului, nu de la data faptei.
- În caz de întrerupere, timpul scurs anterior nu mai contează, iar un nou termen începe de la actul de recunoaștere a datoriilor sau de la introducerea acțiunii în instanță.
- La expirarea termenului, dreptul de a acționa se stingea, iar plata făcută după prescripție este valabilă, dar nu poate fi restitură, deși obligația persistă ca obligație naturală.
Cuprins
- Ce este prescripția extinctivă civilă: noțiune și bază legală
- Termenele de prescripție: 3 ani și termenele speciale
- Când începe să curgă termenul de prescripție extinctivă
- Suspendarea și întreruperea prescripției: diferența care schimbă totul
- Efectele prescripției extinctive: ce se pierde și ce rămâne
- Cine poate invoca prescripția extinctivă și în ce etapă a procesului
- Repunerea în termen: când mai ai o șansă după expirarea termenului
- Trei scenarii practice care arată cum funcționează prescripția
- Perspectiva Pta: ce scapă de obicei clienților
- Asistență practică pentru calculul și invocarea prescripției
- Surse
- Întrebări frecvente
Ce este prescripția extinctivă civilă: noțiune și bază legală
Codul civil reglementează instituția în Cartea a VI-a, articolele 2.500 până la 2.556, și stabilește regula centrală: dreptul material la acțiune se stinge prin prescripție dacă titularul nu l-a exercitat în termenul fixat de Codul civil. Textul art. 2.500 are un rol de principiu: fixează obiectul prescripției, dreptul la acțiune, și nu dreptul subiectiv pe care acesta îl protejează.
Aici se ascunde distincția pe care mulți clienți o confundă. Dacă ai împrumutat o sumă de bani și debitorul nu a plătit-o timp de 4 ani, dreptul tău de creditor nu dispare ca noțiune abstractă. Ce se pierde este posibilitatea de a cere instanței să te ajute să îl execuți. Datoria rămâne, din punct de vedere moral și, într-o anumită măsură, juridic, dar pârâtul poate bloca acțiunea ta printr-o simplă excepție.
Rațiunea instituției nu este să pedepsească creditorul neglijent, ci să protejeze stabilitatea raporturilor juridice:
- Debitorii nu ar trebui să rămână expuși la pretenții nelimitate în timp, fără nicio garanție că trecutul nu va fi readus în discuție oricând.
- Probele se degradează cu anii, martorii își pierd memoria, documentele se rătăcesc, iar un proces întârziat riscă să fie unul nedrept.
- Sistemul judiciar are nevoie de un mecanism care să încurajeze părțile să își clarifice rapid situația juridică.
Explicațiile doctrinare aprofundate asupra naturii duale a prescripției, ca instituție de fond și, simultan, de procedură, sunt utile pentru cine vrea să înțeleagă exact conceptul teoretic din spatele normei.
Termenele de prescripție: 3 ani și termenele speciale
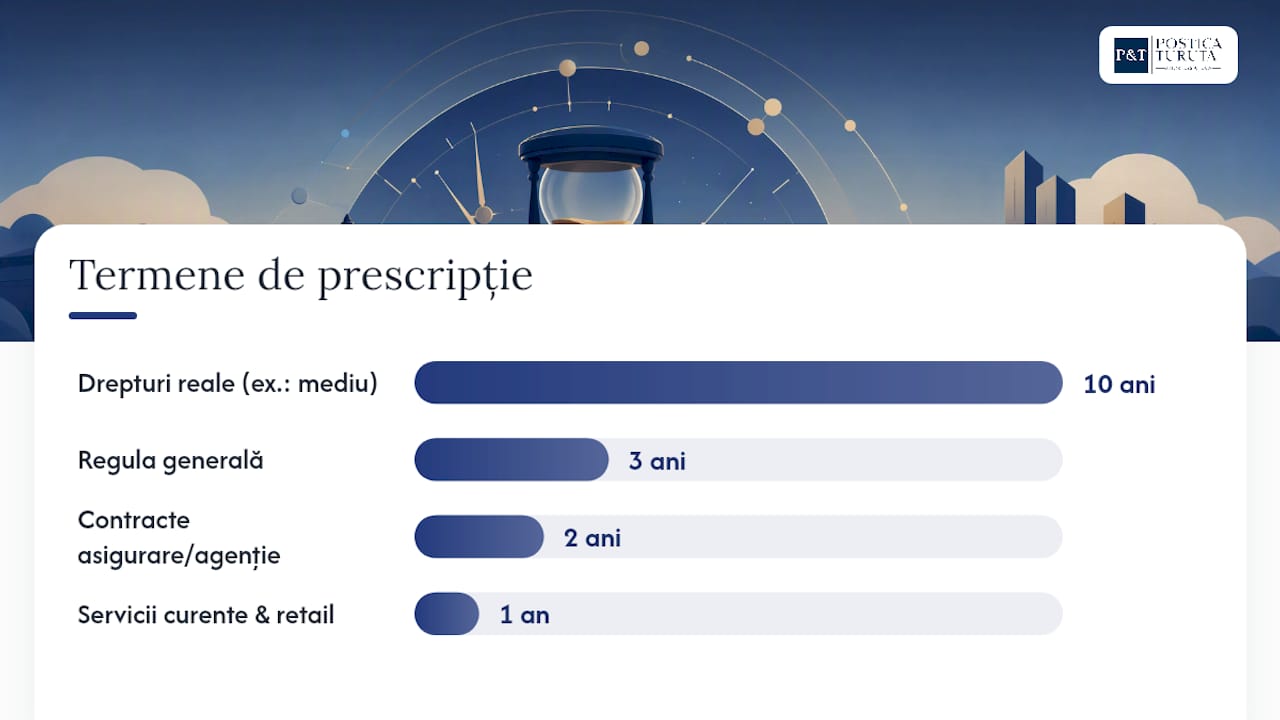
Regula generală, prevăzută la art. 2.517, fixează termenul de prescripție la 3 ani, dacă legea nu stabilește altceva. Acest termen se aplică marii majorități a pretențiilor civile obișnuite: împrumuturi între persoane fizice, prestări de servicii, majoritatea creanțelor comerciale fără o normă specială aplicabilă. Termenul general de 3 ani funcționează ca punct de plecare pentru orice analiză, iar orice excepție trebuie identificată explicit în textul legii.
Sfat profesional: Nu presupune niciodată că termenul de 3 ani se aplică automat. Verifică întâi dacă raportul juridic în discuție are un termen special reglementat, pentru că greșeala aceasta costă adesea clienții dreptul de a mai acționa în instanță.
Termenele speciale variază semnificativ, în funcție de natura dreptului protejat:
- 10 ani — se aplică drepturilor reale care nu sunt imprescriptibile, cum ar fi acțiunea în repararea unor prejudicii cauzate mediului, sau pretențiilor legate de anumite drepturi patrimoniale de amploare.
- 2 ani — vizează, printre altele, acțiunile din contractele de asigurare și din contractele de intermediere sau agenție.
- 1 an — se aplică prestațiilor de servicii curente, vânzărilor cu amănuntul și altor raporturi comerciale de rutină, unde legiuitorul a vrut ca litigiile să fie clarificate rapid.
Un aspect ignorat de mulți: legea permite anumite ajustări contractuale ale termenelor de prescripție, dar cu limite stricte. Termenul convenit între părți nu poate fi mai scurt de 1 an și nu poate depăși 10 ani în majoritatea situațiilor, iar această libertate contractuală nu se aplică în cazul contractelor de adeziune sau al celor care protejează consumatorii, unde legiuitorul a vrut să evite abuzurile.
Verifică întotdeauna norma specială aplicabilă domeniului tău înainte de a calcula termenul, pentru că o eroare de câteva luni poate însemna pierderea definitivă a dreptului la acțiune.
Când începe să curgă termenul de prescripție extinctivă
Regula de bază, prevăzută la art. 2.523, este simplă în formulare, dar dificilă în aplicare: termenul începe să curgă din momentul în care titularul dreptului a cunoscut sau ar fi trebuit să cunoască nașterea dreptului și pe cel obligat să îl respecte, potrivit reglementării privind cunoașterea dreptului.
Confuzia frecventă vine din faptul că oamenii cred că termenul pornește de la data faptei, nu de la data la care au aflat de prejudiciu. Iată de ce diferența contează în practică:
- O victimă a unui viciu de construcție descoperit după 5 ani nu pierde dreptul de a acționa doar pentru că fapta care a produs prejudiciul s-a petrecut cu mult timp în urmă.
- Termenul începe să curgă din momentul în care victima a aflat efectiv de existența prejudiciului și de identitatea persoanei responsabile, nu din momentul obiectiv al producerii lui.
- Documentarea exactă a momentului în care ai aflat de prejudiciu, prin corespondență, rapoarte de expertiză sau notificări, devine o probă esențială atunci când debitorul invocă prescripția.
Ține minte data la care ai primit prima informație scrisă despre existența pretenției tale, pentru că această dovadă poate decide singură soarta unui litigiu.
Suspendarea și întreruperea prescripției: diferența care schimbă totul
Suspendarea și întreruperea produc efecte complet diferite, iar confuzia dintre ele este una dintre cele mai costisitoare greșeli pe care le văd la clienți.
Suspendarea „îngheață” cursul termenului pe durata unui motiv legal, cum ar fi imposibilitatea de a acționa din cauza unui caz de forță majoră, existența unor negocieri de bună credință pentru soluționarea amiabilă a litigiului, sau situația în care titularul dreptului este lipsit de capacitate de exercițiu și nu are reprezentant legal. Când motivul suspendării încetează, termenul își continuă cursul de unde a rămas, ținând cont de timpul scurs anterior.
Întreruperea are un efect mult mai radical: șterge complet timpul scurs până în acel moment, iar după întrerupere începe să curgă un termen nou, integral. Legea prevede trei cauze principale de întrerupere:
- Recunoașterea dreptului de către debitor, exprimată clar, fie printr-o declarație directă, fie printr-un act care presupune recunoașterea datoriei, cum ar fi o plată parțială.
- Introducerea unei cereri de chemare în judecată, chiar dacă cererea este respinsă din motive procedurale care nu privesc fondul dreptului.
- Efectuarea unui act de executare, adică demersul concret prin care creditorul pune în mișcare procedura de executare silită împotriva debitorului.
O capcană frecventă: o simplă discuție informală sau o notificare fără valoare juridică nu întrerupe prescripția. Instanțele analizează cu atenție dacă actul invocat are efectiv forța juridică necesară, iar manevrele formale, fără substanță reală, sunt de multe ori respinse ca neconcludente.
Efectele prescripției extinctive: ce se pierde și ce rămâne
Prescripția nu funcționează automat. Instanța nu o poate aplica din oficiu, ci trebuie ca pârâtul să o invoce expres, de regulă prin întâmpinare sau, cel mai târziu, la primul termen de judecată la care părțile sunt legal citate.
Dacă excepția este admisă, acțiunea creditorului este respinsă ca fiind prescrisă, fără ca instanța să mai analizeze fondul pretenției. Asta nu înseamnă că datoria dispare din realitate, ci doar că mijlocul de constrângere juridică nu mai este disponibil:
- Dacă debitorul plătește voluntar o datorie deja prescrisă, plata este valabilă și nu poate fi restituită, pentru că obligația continuă să existe ca datorie naturală.
- Hotărârile judecătorești și titlurile executorii obținute deja se pun în executare potrivit termenelor proprii de prescripție a executării, distincte de termenul acțiunii de fond.
- Autoritatea de lucru judecat rămâne neafectată de prescripție. Dacă un litigiu a fost deja soluționat definitiv, prescripția nu poate readuce în discuție fondul cauzei.
Distincția între prescripția extinctivă și așa numita prescripție liberatorie este mai puțin cunoscută publicului larg: prima stinge dreptul la acțiune al creditorului, în timp ce a doua descrie, în general, efectul liberator pentru debitor, adică eliberarea sa de obligația de executare forțată. În dreptul civil românesc, cele două noțiuni se suprapun practic, prescripția extinctivă fiind chiar mecanismul prin care debitorul obține acest efect liberator.
Cine poate invoca prescripția extinctivă și în ce etapă a procesului
Excepția prescripției poate fi ridicată doar de pârât sau de persoana împotriva căreia se formulează pretenția, niciodată de instanță din proprie inițiativă. Pentru un avocat sau pentru o parte care se reprezintă singură, momentul și modul în care ridici excepția fac diferența între câștig și pierdere.
- Verifică momentul procedural. Excepția trebuie invocată, de regulă, prin întâmpinare sau cel mai târziu la primul termen de judecată la care părțile sunt legal citate, altfel riști să pierzi dreptul de a o mai ridica.
- Adună documentele care fixează datele esențiale. Contracte, facturi, corespondență, notificări și dovezi ale eventualelor recunoașteri de datorie sau plăți parțiale sunt esențiale pentru a calcula exact momentul de început și eventualele întreruperi.
- Verifică istoricul acțiunilor anterioare. O cerere de chemare în judecată anterioară, chiar respinsă din motive procedurale, poate fi cauza unei întreruperi care schimbă complet calculul termenului.
- Analizează dacă există motive de suspendare. Negocieri, forță majoră sau incapacitate a titularului dreptului pot modifica termenul rămas disponibil.
- Pregătește argumentarea pentru primul consult. Un avocat va cere întotdeauna cronologia exactă a evenimentelor, pentru că fiecare zi contează în calculul termenelor.
O verificare rapidă a asigurării probelor civile înainte de introducerea acțiunii poate salva un dosar întreg atunci când termenele sunt strânse.
Repunerea în termen: când mai ai o șansă după expirarea termenului
Legea oferă o excepție de la rigoarea prescripției prin mecanismul repunerii în termen, prevăzut la art. 2.522. Instanța poate acorda acest beneficiu celui care, din motive temeinice, nu și-a putut exercita dreptul la acțiune în termenul legal.
Cererea de repunere în termen trebuie formulată în cel mult 30 de zile de la data la care a încetat motivul care a justificat depășirea termenului, potrivit normelor privind repunerea în termen.
- Motivele temeinice acceptate de instanțe includ, de exemplu, o boală gravă documentată medical, o stare de forță majoră sau o eroare scuzabilă indusă chiar de conduita debitorului.
- Probele medicale, rapoartele oficiale sau documentele care atestă imposibilitatea obiectivă de acțiune sunt esențiale pentru a convinge instanța.
- Repunerea în termen rămâne, în practică, un instrument rar admis. Instanțele analizează foarte strict motivele invocate și resping majoritatea cererilor bazate pe simple neglijențe sau argumente subiective.
Trei scenarii practice care arată cum funcționează prescripția
Scenariul creanței comerciale abandonate. O companie livrează mărfuri unui partener în 2021, iar acesta nu plătește factura. Creditorul nu face nimic timp de 4 ani, fără nicio notificare, fără cerere de chemare în judecată. Când în 2026 decide, în final, să acționeze, debitorul invocă prescripția, iar instanța respinge acțiunea, pentru că termenul general de 3 ani a expirat fără nicio cauză de suspendare sau întrerupere.
Scenariul prejudiciului descoperit târziu. O persoană suferă un prejudiciu cauzat de un produs defectuos, dar identifică producătorul responsabil abia peste 2 ani, după o expertiză tehnică. Termenul de prescripție nu începe să curgă de la data incidentului, ci de la momentul în care victima a aflat efectiv identitatea celui responsabil. Documentarea exactă a acestui moment devine proba centrală a dosarului.
Scenariul plății după prescripție. Un debitor, conștient că datoria sa este deja prescrisă, decide totuși să plătească parțial suma datorată, dintr-un sentiment de obligație morală. Plata este valabilă și nu poate fi cerută înapoi, pentru că datoria continua să existe ca obligație naturală, chiar dacă mijlocul de constrângere juridică nu mai era disponibil.
Perspectiva Pta: ce scapă de obicei clienților
Din experiența echipelor specializate în domeniul juridic, tiparul care revine constant nu este necunoașterea termenului general de 3 ani, pe care majoritatea clienților îl citează corect. Problema reală este calculul greșit al momentului de început al termenului și subestimarea forței actelor de întrerupere.
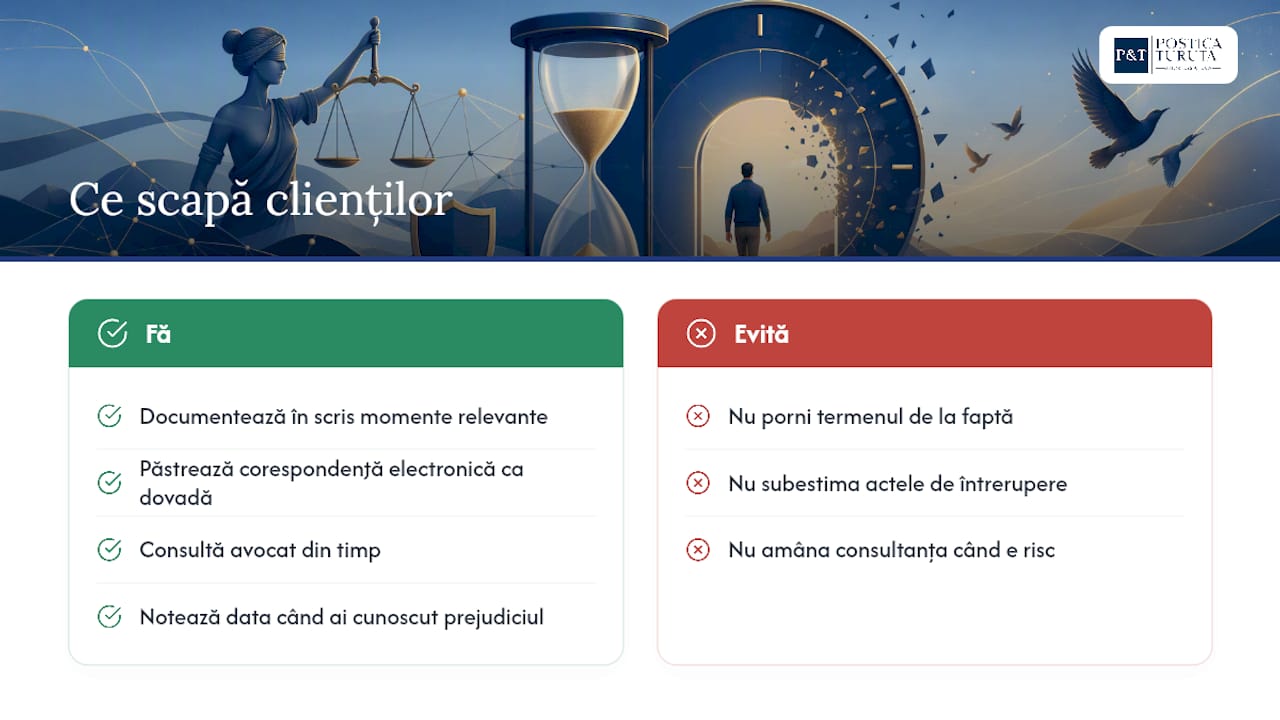
Mulți clienți vin la consultanță convinși că termenul pornește de la data faptei prejudiciabile, nu de la data la care au cunoscut efectiv prejudiciul, exact confuzia care apare cel mai frecvent în litigii civile. Această eroare de calcul, aparent minoră, poate schimba complet soarta unui dosar, pentru că diferența dintre „a cunoscut” și „ar fi trebuit să cunoască” devine, de multe ori, punctul central al dezbaterii în instanță.
Este recomandat să documentezi în scris fiecare moment relevant, de la data la care ai aflat de prejudiciu, până la orice recunoaștere de datorie sau plată parțială primită de la debitor. O simplă corespondență electronică poate deveni, ani mai târziu, dovada care întrerupe prescripția și salvează dreptul la acțiune. Dacă termenul se apropie de expirare sau există deja o discuție despre prescripție într-un dosar, consultanța juridică timpurie poate face diferența dintre o acțiune respinsă și una câștigată.
— BAA
Asistență practică pentru calculul și invocarea prescripției
Calculul corect al termenului de prescripție cere o analiză exactă a datei de început, a eventualelor suspendări și a actelor de întrerupere relevante, iar o eroare de câteva luni poate costa dreptul întreg la acțiune. Serviciile juridice pot include analiza dosarului, calculul precis al termenelor aplicabile situației și reprezentare în instanță, atât pentru creditori care vor să acționeze la timp, cât și pentru debitori care vor să invoce excepția prescripției.

Înainte de un consult, pregătește contractele relevante, facturile sau notificările transmise, orice corespondență cu partea adversă și, dacă există, dovezi ale unor plăți parțiale sau recunoașteri de datorie. Aceste documente permit stabilirea exactă a momentului de început al termenului și identificarea oricărei cauze de întrerupere sau suspendare care îți poate schimba complet situația juridică. Fie că discuția implică o creanță contractuală, o obligație comercială sau un litigiu legat de răspunderea contractuală, verificarea rapidă a termenelor rămase îți arată exact ce opțiuni mai ai. Programează o consultanță cu echipa Pta pentru a afla dacă pretenția ta este încă valabilă și ce pași procedurali trebuie urmați acum.
This article is general information, not a substitute for advice from a qualified lawyer. Consult a qualified legal professional about your own circumstances before acting on anything here.
Surse
- Prescripţia extinctivă | Codul Civil
- Prescriptia extinctiva: reglementare, efecte si aplicabilitate in dreptul civil
- Prescripția extinctivă: termene și implicații în litigiile civile | Adrian Țapu – Cabinet de avocat
- Termenul de prescripție extinctivă – cazuri și aplicabilitate | Ghidul Legal
Întrebări frecvente
Ce este prescripția extinctivă civilă?
Prescripția extinctivă civilă este stingerea dreptului titularului de a cere instanței executarea forțată a unei obligații, dacă acțiunea nu a fost formulată în termenul stabilit de lege, potrivit Codului civil.
Care este termenul general de prescripție în dreptul civil?
Termenul general este de 3 ani de la data la care titularul dreptului a cunoscut sau ar fi trebuit să cunoască nașterea dreptului, dacă legea nu prevede un termen special diferit.
Poate instanța aplica prescripția din oficiu?
Nu. Prescripția funcționează ca o excepție pe care doar pârâtul o poate invoca, de regulă prin întâmpinare sau cel mai târziu la primul termen de judecată la care părțile sunt legal citate.
Ce diferență există între suspendarea și întreruperea prescripției?
Suspendarea oprește temporar cursul termenului, care continuă de unde a rămas după încetarea cauzei, în timp ce întreruperea șterge complet timpul scurs și pornește un termen nou, integral.
Se poate obține repunerea în termen după expirarea prescripției?
Da, dacă titularul dovedește motive temeinice care i-au împiedicat acțiunea în termen, iar cererea de repunere trebuie formulată cât mai curând după încetarea motivului respectiv.
Ce se întâmplă cu o datorie prescrisă dacă debitorul o plătește voluntar?
Plata rămâne valabilă și nu poate fi restituită, pentru că datoria continuă să existe ca obligație naturală, chiar dacă creditorul nu mai putea cere executarea ei forțată prin instanță.