
Măsurile asigurătorii se ridică atunci când au încetat motivele care le-au generat sau când debitorul constituie o garanție echivalentă celei vizate de autoritate. Ridicarea se obține printr-o decizie motivată a organului emitent, iar organul de executare o pune în aplicare în termen de maximum două zile, prin deblocarea conturilor sau eliberarea garanției. Dacă organul nu răspunde sau refuză nejustificat, aveți la dispoziție instanța de contencios administrativ.
Pe scurt:
- Ridicarea măsurilor asigurătorii intervine automat când motivele inițiale încetează sau organul fiscal acceptă o garanție echivalentă; formularele și deciziile trebuie motivate concret și puse în aplicare în maximum două zile.
- În cazul refuzului sau întârzierii organului fiscal, debitorul poate solicita ridicarea în instanță într-un termen de 30 de zile, iar hotărârea este executorie de drept.
- Garanțiile acceptate includ depozit bancar, scrisoare de garanție, ipotecă sau poliță de asigurare, dar trebuie să fie real valorificabile și suportate de documente concrete.
- La expirarea a 6 luni fără emiterea titlului de creanță sau după un an în situații complexe, debitorul poate cere ridicarea automate sau de drept a măsurii, fără alte formalități.
- Pentru o ridicare rapidă, trebuie prezentate probe clare, precum dovada plății, hotărâre judecătorească sau decizie de anulare, evitând formulări generale și motivări vagi.
Cuprins
- Bazele legale și documentele oficiale care guvernează ridicarea măsurilor asigurătorii
- Cazurile concrete în care măsura se ridică automat sau la cerere
- Procedura practică pentru debitor: pași, documente și termene
- Căi de atac și contestări: când și cum mergeți în instanță
- Efectele practice ale ridicării: ce se întâmplă cu conturile, ipotecile și înscrierile
- Jurisprudență relevantă: ce practică au instanțele și ce concluzii practice reies
- Formulare și checklist: ce conțin referatul de ridicare și decizia de ridicare
- Perspective practice și concluzii ale unui cabinet de avocați
- Cum vă poate ajuta Biroul Asociat de Avocați „Postica Turuta Attorneys”
- Surse
- Întrebări frecvente
Bazele legale și documentele oficiale care guvernează ridicarea măsurilor asigurătorii
Procedura de ridicare a măsurilor asigurătorii nu este lăsată la aprecierea discreționară a funcționarului fiscal. Ea este reglementată expres prin Codul de procedură fiscală, care la articolul 213 stabilește condițiile de instituire, transformare și ridicare a acestor măsuri, și prin articolul 211, care reglementează garantarea obligației fiscale. Când măsura vizează un sechestru dispus în cadrul unui proces penal, temeiul se mută spre articolul 250 din Codul de procedură penală, care tratează contestarea și ridicarea sechestrului asigurător în materie penală.
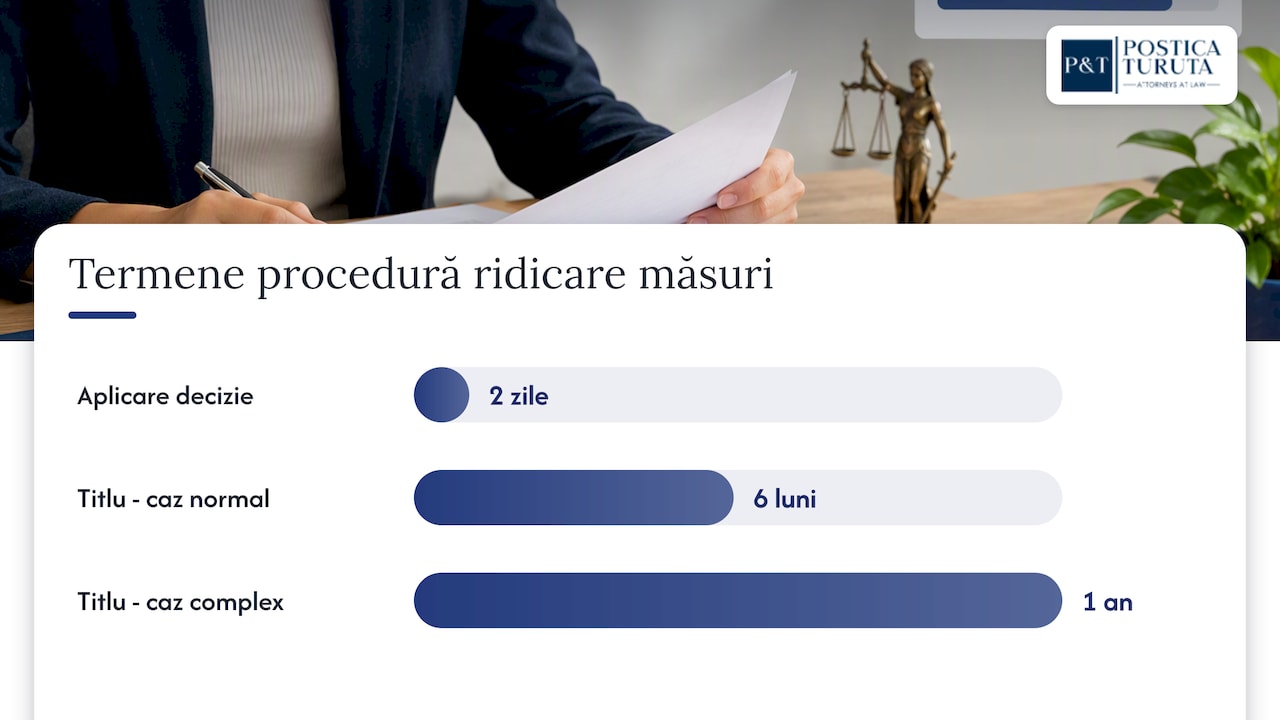
La nivel procedural, Ordinul ANAF nr. 2546/2016 aprobă procedura de aplicare a măsurilor asigurătorii de către organele fiscale, inclusiv formularele oficiale folosite pentru instituire, prelungire și ridicare. Acest ordin stabilește că ridicarea se face pe baza unui referat justificativ, urmat de o decizie motivată, iar organul de executare are obligația să ducă la îndeplinire ridicarea măsurilor în termen de maximum două zile de la primirea deciziei.
Din coroborarea acestor texte reies câteva reguli practice esențiale:
- Măsura asigurătorie încetează atunci când motivele care au stat la baza instituirii ei nu mai există, indiferent dacă acest lucru rezultă din plata datoriei, anularea actului administrativ fiscal sau o hotărâre judecătorească definitivă.
- Dacă organul fiscal nu emite titlul de creanță în termen de 6 luni, respectiv un an pentru situații mai complexe, debitorul poate solicita ridicarea de drept a măsurii, conform prevederilor din Codul de procedură fiscală.
- Orice decizie de ridicare trebuie motivată concret, nu generic, iar punerea ei în aplicare are un termen legal strict de două zile.
Aceste trei coordonate, temeiul legal, forma procedurală și termenele, formează scheletul pe care se construiește orice cerere de ridicare, indiferent dacă vine din partea unei persoane fizice sau a unei companii.
Cazurile concrete în care măsura se ridică automat sau la cerere
Legea nu lasă loc de ambiguitate cu privire la situațiile care justifică ridicarea unei măsuri asigurătorii. Practica distinge câteva categorii clare de cazuri, fiecare cu propriul mecanism de activare.
- Încetarea motivelor care au generat măsura. Dacă debitorul achită integral suma pretinsă, dacă actul administrativ fiscal care a stat la baza măsurii este anulat sau dacă instanța pronunță o hotărâre definitivă favorabilă debitorului, măsura își pierde rațiunea de a exista.
- Constituirea unei garanții echivalente. Potrivit articolului 211 din Codul de procedură fiscală, debitorul poate oferi o garanție de valoare egală cu creanța estimată, caz în care organul fiscal este obligat să ridice măsura inițială.
- Expirarea termenelor de 6 luni sau un an fără emiterea titlului de creanță. Atunci când organul fiscal întârzie nejustificat individualizarea creanței, legea prevede încetarea de drept a măsurii, fără a fi nevoie de o nouă analiză de fond.
- Hotărâre judecătorească definitivă care anulează sau modifică titlul de creanță. O soluție favorabilă debitorului în instanță atrage automat obligația organului de a ridica orice măsură asigurătorie legată de acel titlu.
- Clasarea cauzei penale sau soluție de neurmărire, în cazul sechestrului asigurător penal. Potrivit analizelor de doctrină privind durata și încetarea de drept a măsurilor asigurătorii în procesul penal, anumite situații, precum clasarea sau neemiterea titlului de creanță, duc la încetarea automată a măsurii, fără a mai fi necesară o cerere separată.
Diferența dintre măsurile fiscale și cele penale este importantă în practică: primele urmează termene și proceduri administrative stricte, pe când sechestrul penal rămâne legat de evoluția dosarului penal și poate fi contestat separat, conform regulilor proprii din Codul de procedură penală. Dovada încetării motivelor trebuie să fie concretă: o chitanță de plată, o decizie de anulare a actului fiscal sau o hotărâre definitivă depusă în copie certificată, nu simple afirmații.
Procedura practică pentru debitor: pași, documente și termene
Obținerea ridicării unei măsuri asigurătorii depinde în mare măsură de calitatea dosarului depus. O cerere incompletă sau slab motivată prelungește inutil blocajul financiar, în timp ce un dosar bine construit poate duce la o decizie favorabilă în câteva zile lucrătoare.
Cererea, formulată de regulă ca referat justificativ către organul emitent, trebuie să conțină:
- Datele complete de identificare ale debitorului și referința exactă la actul prin care a fost instituită măsura asigurătorie.
- Motivarea clară a solicitării: fie dovada încetării motivelor inițiale, fie oferta de constituire a unei garanții echivalente.
- Probele relevante atașate: dovada plății, actul de constituire a garanției, hotărârea judecătorească sau orice alt document care susține cererea.
- Solicitarea explicită de ridicare a măsurii, cu menționarea exactă a conturilor, imobilelor sau bunurilor vizate, pentru a evita interpretări sau întârzieri.
Alegerea tipului de garanție contează la fel de mult ca argumentarea de fond. Potrivit materialelor practice privind măsurile asigurătorii fiscale, organul fiscal acceptă mai multe forme de garanție, printre care depozitul bancar, scrisoarea de garanție bancară, ipoteca asupra unui imobil și polița de garanție emisă de o societate de asigurări. Fiecare formă presupune documente suport diferite: extrasul de cont pentru depozit, scrisoarea bancară originală, contractul de ipotecă înscris în cartea funciară sau polița emisă de asigurător, însoțită de dovada plății primei.
Organul fiscal analizează garanția oferită prin prisma posibilității reale de recuperare a creanței, nu doar prin raportare la valoarea nominală declarată. O garanție parțială sau greu de valorificat poate fi respinsă, chiar dacă valoarea ei pare suficientă pe hârtie.
Sfat profesional: Atașați întotdeauna la cerere o copie a extrasului de cont sau a actului de garanție în original, nu doar o declarație pe propria răspundere, pentru a reduce riscul de respingere din lipsă de probe.
Odată depusă cererea completă, organul fiscal are obligația de a analiza dosarul și de a emite o decizie motivată. Conform procedurii ANAF, din momentul emiterii deciziei de ridicare, organul de executare silită trebuie să ducă la îndeplinire măsura, adică să dispună deblocarea conturilor sau eliberarea garanției, în termen de maximum două zile. Acest termen scurt este unul dintre puținele avantaje procedurale clare pentru debitor, dar presupune ca dosarul inițial să fi fost complet și corect motivat.
Pentru situațiile în care blocajul vizează direct contul bancar, un ghid detaliat despre ce faceți dacă vi s-a blocat contul explică pașii imediați pe care îi puteți lua în paralel cu depunerea cererii de ridicare.
Căi de atac și contestări: când și cum mergeți în instanță
Dacă organul fiscal refuză ridicarea măsurii sau nu răspunde în termenul legal, debitorul nu rămâne fără opțiuni. Remediul principal este acțiunea în anulare la instanța de contencios administrativ, reglementată expres de articolul 213 alineatul 13 din Codul de procedură fiscală.
- Termenul pentru introducerea acțiunii este de 30 de zile de la comunicarea actului prin care s-a dispus sau menținut măsura asigurătorie.
- Procedura are caracter de urgență, iar hotărârea pronunțată de instanță este executorie de drept, fără a fi nevoie de alte formalități suplimentare.
- Spre deosebire de contestația administrativă obișnuită, în cazul măsurilor asigurătorii legea permite sesizarea directă a instanței, fără parcurgerea prealabilă a unei contestații la organul emitent, ceea ce scurtează considerabil durata procedurii.
Diferența dintre contestația administrativă clasică și acțiunea directă în instanță este relevantă practic: pentru alte tipuri de acte fiscale, legea impune de regulă o contestație prealabilă, pe când pentru măsurile asigurătorii debitorul se poate adresa direct instanței de contencios administrativ, tocmai pentru că natura temporară și urgentă a acestor măsuri impune o soluționare rapidă.
Jurisprudența oferă repere utile pentru construirea unei cereri solide. Într-o analiză privind o decizie a Curții de Apel Timișoara, instanța a anulat măsuri asigurătorii atunci când motivarea autorității fiscale a fost formală sau insuficientă. Practica judiciară cere identificarea unor elemente concrete care demonstrează pericolul de sustragere sau risipire a patrimoniului debitorului, nu doar reproducerea textului de lege. Această linie jurisprudențială este deosebit de utilă atunci când organul fiscal a motivat decizia în termeni generali, fără a arăta legătura dintre situația concretă a debitorului și riscul invocat.
Pentru cititorii interesați de mecanismul general al contestațiilor administrative, un ghid dedicat avantajelor contestării amenzilor detaliază pașii și termenele aplicabile într-un context procedural similar.
Efectele practice ale ridicării: ce se întâmplă cu conturile, ipotecile și înscrierile
Odată emisă decizia de ridicare, efectele trebuie să se producă rapid și vizibil. Organul de executare silită are mai multe obligații concrete de îndeplinit:
- Ridicarea popririi instituite asupra conturilor bancare, cu notificarea băncii în termenul legal de două zile de la emiterea deciziei.
- Eliberarea garanției constituite de debitor, dacă măsura inițială a fost înlocuită printr-o garanție echivalentă.
- Notificarea Biroului de Carte Funciară pentru radierea înscrierilor ipotecare, respectiv a Arhivei Electronice de Garanții Reale Mobiliare, atunci când măsura a vizat bunuri mobile.
Pentru beneficiarul ridicării, verificarea nu se oprește la primirea deciziei. Este recomandat să solicitați de la bancă dovada scrisă a ridicării popririi și să verificați direct la biroul de carte funciară dacă înscrierea a fost efectiv radiată, nu doar comunicată. Diferența dintre o măsură asigurătorie și una executorie contează aici: dacă între timp creanța a fost individualizată printr-un titlu executoriu, discuția se mută spre o altă procedură, explicată pe larg într-un ghid despre ce este titlul executoriu.
Riscurile reziduale există mai ales atunci când organul întârzie comunicarea către terți, bănci sau registre. Dacă deblocarea nu se produce efectiv în termenele legale, debitorul poate formula o plângere la organul ierarhic superior sau poate solicita executarea silită a obligației de a face, prin instanța de contencios administrativ.
Jurisprudență relevantă: ce practică au instanțele și ce concluzii practice reies
Instanțele românești au dezvoltat o practică relativ constantă în materia măsurilor asigurătorii, iar concluziile ei sunt utile oricui construiește o cerere de ridicare sau o contestație.
- În soluțiile analizate privind nemotivarea actelor de instituire, instanța a reținut că simpla reproducere a textului legal, fără referire concretă la situația patrimonială a debitorului, nu îndeplinește cerința de motivare impusă de articolele 213 și 214 din Codul de procedură fiscală.
- În cazurile în care debitorul a constituit o garanție echivalentă valorii creanței estimate, organul fiscal a fost obligat să ridice măsura inițială, confirmând rolul practic al garanției ca pârghie rapidă de deblocare, conform mecanismului descris la articolul 211.
- Analizele de doctrină privind încetarea de drept a măsurilor asigurătorii în procesul penal subliniază necesitatea reevaluării periodice a măsurii, pentru a evita menținerea ei dincolo de momentul în care rațiunea inițială a dispărut.
Concluzia practică este una singură: argumentele care funcționează cel mai bine în fața instanțelor sunt cele concrete, susținute de probe directe, dovadă de plată, act de garanție, hotărâre definitivă, nu simple formulări generale despre lipsa pericolului de sustragere.
Formulare și checklist: ce conțin referatul de ridicare și decizia de ridicare
Potrivit modelelor aprobate prin Ordinul ANAF nr. 2546/2016, referatul justificativ și decizia de ridicare trebuie să cuprindă:
- Datele complete de identificare ale debitorului și ale organului emitent.
- Descrierea exactă a bunurilor sau conturilor vizate de măsura asigurătorie inițială.
- Motivarea concretă a cererii de ridicare, cu trimitere la probele anexate.
- Semnăturile și ștampilele necesare pentru valabilitatea actului.
- Anexele obligatorii: dovada plății, actul de garanție sau hotărârea judecătorească invocată.
Perspective practice și concluzii ale unui cabinet de avocați
Cele mai frecvente greșeli pe care le întâlnim în dosarele de ridicare a măsurilor asigurătorii sunt lipsa unei motivări concrete, probele insuficiente și garanțiile oferite parțial, fără acoperire reală a creanței. Aceste erori transformă o cerere întemeiată într-un refuz evitabil.
Asistența unui avocat devine utilă mai ales când valoarea blocată este semnificativă pentru activitatea curentă a debitorului, când există risc iminent de executare silită sau când organul fiscal a motivat decizia în termeni vagi, deschizând calea unei contestații bine argumentate. Pentru situații simple, cu dovezi clare de plată, un dosar bine pregătit de debitor singur poate fi suficient.
Un dosar de ridicare bine motivat, susținut de probe concrete, rezolvă în zile ceea ce o cerere formulată superficial poate prelungi cu luni întregi.
— BAA
Cum vă poate ajuta Biroul Asociat de Avocați „Postica Turuta Attorneys”

Un dosar de ridicare a măsurilor asigurătorii respins din lipsă de motivare sau probe incomplete înseamnă săptămâni suplimentare cu conturile blocate. Servicii de consultanță pot include redactarea referatului justificativ, pregătirea documentelor de constituire a garanției și reprezentare în fața instanței de contencios administrativ, în cazurile când organul fiscal refuză sau întârzie nejustificat ridicarea.
La evaluare, pot fi analizate actele prin care a fost instituită măsura, documentele justificative privind încetarea motivelor sau constituirea unei garanții, precum și termenele deja parcurse, pentru a stabili pașii de urmat pe cale administrativă sau prin acțiune în instanță.
Serviciile relevante includ:
- Redactarea și depunerea referatului justificativ pentru ridicarea măsurii asigurătorii.
- Consiliere privind forma optimă de garanție și documentele suport necesare.
- Reprezentare în acțiunea de anulare la instanța de contencios administrativ.
- Asistență pentru procedurile de radiere a înscrierilor din cartea funciară sau din arhiva garanțiilor.
Pentru o evaluare a dosarului dumneavoastră, consultați ariile de practică ale biroului sau contactați echipa prin Pta pentru o programare inițială.
Surse
Pentru verificare directă: Codul de procedură fiscală pe legislatie.just.ro, Ordinul ANAF nr. 2546/2016 cu procedura și formularele aprobate, și analizele de specialitate care comentează practica instanțelor în materie.
This article is general information, not a substitute for advice from a qualified lawyer. Consult a qualified legal professional about your own circumstances before acting on anything here.
- Legea nr. 207/2015 privind Codul de procedură fiscală (art. 211, 213 etc.)
- Juridice
- Măsurile asigurătorii în procesul penal (III). Durata. Ridicarea măsurii. Încetarea de drept – Universul Juridic
- Risco
Întrebări frecvente
Ce înseamnă ridicarea măsurilor asigurătorii?
Ridicarea măsurilor asigurătorii este actul prin care organul emitent, fiscal sau judiciar, pune capăt unui sechestru, popririi sau ipotecii instituite anterior. Ea intervine când motivele inițiale au încetat sau când debitorul constituie o garanție echivalentă, conform Codului de procedură fiscală.
Cât durează ridicarea unei măsuri asigurătorii după aprobare?
Din momentul emiterii deciziei de ridicare, organul de executare are obligația să o ducă la îndeplinire în termen de maximum două zile, conform procedurii ANAF. Acest termen se aplică deblocării conturilor și eliberării garanției.
Ce fac dacă organul fiscal refuză să ridice măsura?
Puteți introduce o acțiune în anulare la instanța de contencios administrativ, în termen de 30 de zile de la comunicarea actului, potrivit articolului 213 din Codul de procedură fiscală. Procedura are caracter urgent, iar hotărârea instanței este executorie de drept.
Ce tipuri de garanții acceptă organul fiscal pentru ridicarea măsurii?
Organul fiscal acceptă depozitul bancar, scrisoarea de garanție bancară, ipoteca asupra unui imobil și polița de garanție emisă de o societate de asigurări, potrivit practicilor descrise în analizele privind măsurile asigurătorii fiscale. Garanția este analizată prin prisma posibilității reale de recuperare a creanței.
Pot cere ridicarea măsurii dacă organul fiscal nu a emis titlul de creanță?
Da, dacă termenul de 6 luni sau, în situații mai complexe, de un an, a trecut fără emiterea titlului de creanță, puteți solicita încetarea de drept a măsurii. Această regulă este stabilită explicit în Codul de procedură fiscală și confirmată de analizele de doctrină privind încetarea de drept a măsurilor asigurătorii.